
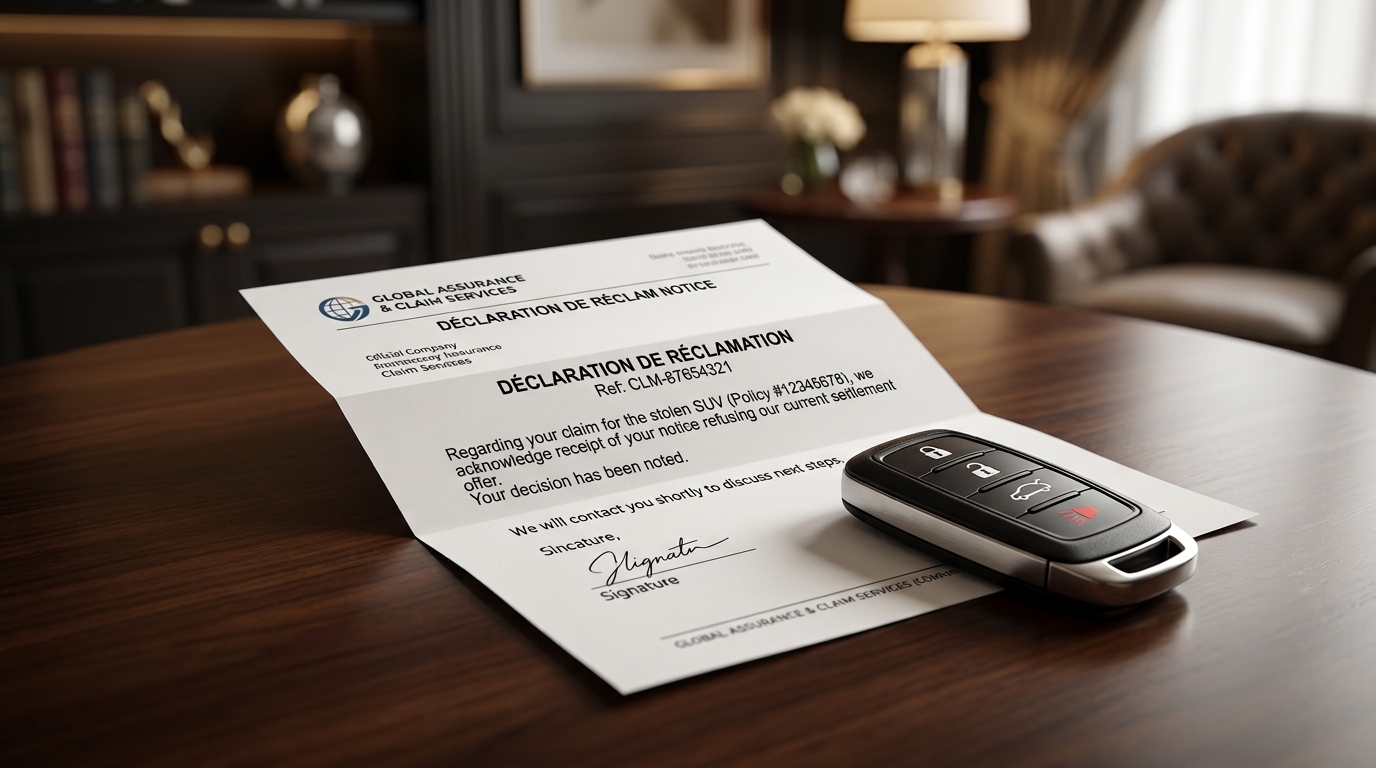
Il y a quelques semaines, une simple notification sur mon smartphone a fait basculer mon quotidien : mon SUV, garé dans une rue calme, avait tout simplement disparu. Après le choc initial et les démarches obligatoires, je pensais que le plus dur était derrière moi. Pourtant, l’offre de remboursement envoyée par mon assureur deux semaines plus tard a été une seconde douche froide.
Une proposition bien en deçà de la valeur réelle sur le marché, assortie d’une franchise qui ne semblait pas correspondre à mon contrat. J’ai pris une décision rare : j’ai refusé leur offre. Une démarche intimidante, mais nécessaire, que tout propriétaire de véhicule volé devrait envisager avant de signer quoi que ce soit.
L’art de la sous-évaluation : le piège du « remboursement à dire d’expert »
Lorsque vous ouvrez votre portière et découvrez une place vide, votre premier réflexe est de déclarer le sinistre. L’assurance mandate alors un expert. C’est là que le décalage commence souvent. L’expert évalue la valeur vénale du véhicule, c’est-à-dire le prix qu’il valait sur le marché au moment précis du vol.
Le problème ? Ces calculs sont souvent basés sur des bases de données généralistes qui ne tiennent pas compte de l’entretien méticuleux ou des options spécifiques que vous avez ajoutées. Pour mon SUV, le logiciel interne utilisé par l’expert avait « oublié » l’installation récente du kit multimédia haut de gamme et le suivi complet du carnet d’entretien chez le constructeur.
C’est ici que les choses deviennent intéressantes. En acceptant aveuglément le premier virement, vous validez un montant qui ne vous permettra peut-être même pas de racheter un véhicule équivalent sans remettre la main à la poche. Refuser, c’est reprendre le contrôle du dossier. Mais pour obtenir gain de cause, il ne suffit pas de dire « non ».
Réagir intelligemment face aux premières offres
La première offre d’indemnisation n’est qu’une base de discussion. En matière d’assurance automobile, le rapport de force est rarement équilibré, mais le droit est de votre côté. La première chose à faire est de demander, par écrit, le détail complet du calcul de l’indemnité.
Vous découvrirez peut-être, comme moi, des abattements injustifiés ou une décote kilométrique appliquée de manière arbitraire. La clé est la contestation documentée. Ne vous contentez pas d’une lettre de protestation. Allez sur les sites de petites annonces les plus consultés en France, filtrez selon les caractéristiques exactes de votre SUV (année, motorisation, finition, kilométrage) et imprimez les annonces de véhicules similaires vendus dans votre région.
Cette comparaison directe oblige l’assureur à justifier sa position. Si vous prouvez que les modèles identiques au vôtre se vendent 2 000 ou 3 000 euros plus cher, l’expert sera contraint de revoir sa copie. C’est un travail fastidieux, certes, mais qui peut vous rapporter plusieurs milliers d’euros en quelques jours d’échanges.
L’importance cruciale des factures et du suivi
On néglige souvent cet aspect en pensant que la « cote » suffit. Pourtant, un véhicule dont l’historique est irréprochable vaut plus cher sur le marché de l’occasion. Si vous avez investi dans des pneus neufs premium, une révision complète faite quelques semaines avant le vol, ou des améliorations esthétiques, gardez précieusement ces factures.
Certaines garanties « valeur à neuf » permettent, sous certaines conditions, de retrouver l’intégralité du prix payé lors de l’achat. Vérifiez chaque ligne de votre contrat. Il arrive que des assurés oublient une clause optionnelle de remboursement majoré qu’ils payent pourtant chaque mois. Dans mon cas, c’est en relisant les petites lignes que j’ai découvert que je pouvais prétendre au remboursement des frais d’immatriculation et du gravage des vitres, initialement occultés par la compagnie.
Le recours à l’expert indépendant : la carte ultime
Si l’assureur campe sur ses positions malgré vos preuves, le blocage est inévitable. C’est le moment de sortir la carte de l’article L127-1 du Code des assurances. Vous avez le droit de demander une contre-expertise.
Sachez toutefois qu’elle est à vos frais, sauf si votre contrat prévoit une protection juridique efficace. C’est un investissement, mais si l’écart entre l’offre initiale et la valeur réelle est significatif, le jeu en vaut largement la chandelle. La simple mention de cette volonté de recours auprès d’un cabinet d’experts tiers suffit parfois à débloquer la situation et à obtenir une revalorisation significative. Les assureurs préfèrent généralement un compromis à une procédure qui traîne en longueur et qui leur coûte, en fin de compte, plus cher en frais de gestion et en honoraires d’avocat.
Pourquoi cette expérience change votre relation à l’assurance
Au-delà de la perte financière, le vol d’un véhicule est un traumatisme psychologique. On se sent vulnérable, dépouillé, et les délais administratifs ne font qu’ajouter à ce sentiment d’impuissance. Mais en refusant cette première offre, j’ai réalisé que l’assurance n’est pas une entité omnisciente qui décide de votre sort. C’est un contrat, avec des règles précises, que les deux parties doivent respecter.
La leçon apprise est simple : ne soyez jamais un assuré passif. L’automobile reste un bien majeur dans le budget d’un foyer français, particulièrement avec l’envolée des prix des véhicules neufs ces dernières années. Un SUV volé aujourd’hui coûte beaucoup plus cher à remplacer qu’il y a trois ans.
Quant à la suite, cette péripétie m’a poussé à réévaluer mes besoins. Est-il plus judicieux de passer à la location avec option d’achat (LOA) pour se protéger contre ces aléas de valeur de revente ? Ou faut-il renforcer davantage les mesures antivol malgré la sophistication croissante des systèmes sans clé (« keyless ») ? Ces questions restent ouvertes. Une chose est sûre : la prochaine fois, mon dossier de preuves sera prêt dès la première minute, car la vérité sur la valeur d’une voiture réside bien plus dans les détails que dans les algorithmes des compagnies d’assurance.
- Pourquoi votre assurance auto refuse de payer si votre contrôle est périmé - 13/07/2026
- Comment savoir quand faire la vidange dune voiture : lastuce du carnet dentretien numérique - 13/07/2026
- Combien de temps dure une vidange voiture : ce qui fait varier la durée de lintervention en atelier - 13/07/2026