
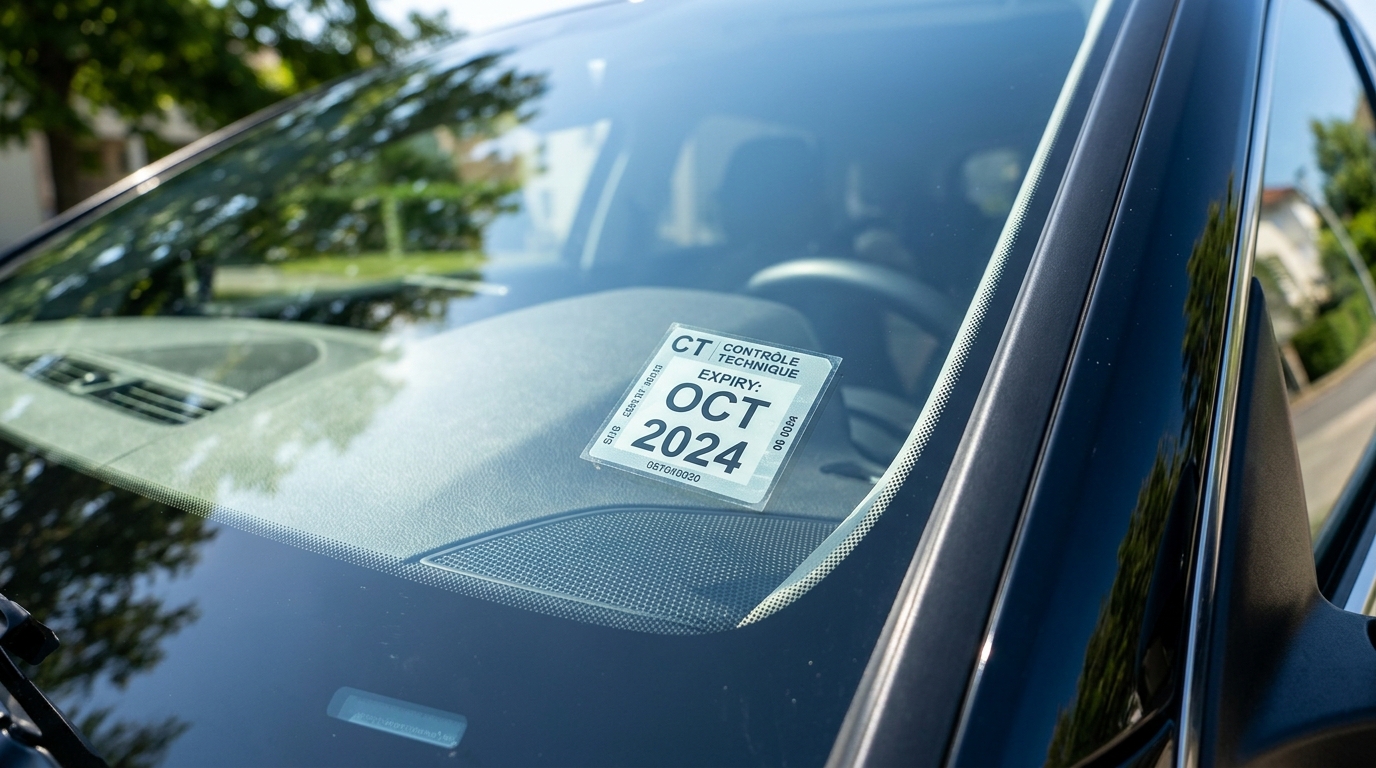
Vous venez de vous faire emboutir à un feu rouge : pare-chocs enfoncé, aile froissée, le constat est inévitable. Mais au moment de transmettre le dossier à votre assureur, une petite phrase, glissée dans les conditions générales, transforme cet incident matériel en casse-tête juridique : votre contrôle technique est périmé.
Le couperet tombe souvent plus vite qu’on ne l’imagine. Si vous pensiez qu’une petite négligence administrative ne jouerait pas sur vos indemnités, détrompez-vous. La loi française est intraitable sur ce point.
Pourquoi l’assureur peut-il vous débouter ?
La relation entre votre contrat d’assurance et votre véhicule repose sur un principe fondamental : la présomption de conformité. Lorsque vous souscrivez une police, vous vous engagez à maintenir votre véhicule en état de circuler, conformément aux normes en vigueur.
En circulant avec un contrôle technique dépassé, votre véhicule est officiellement considéré comme « non conforme ». Pour l’assureur, c’est une aubaine juridique. Il peut arguer d’une clause d’exclusion de garantie prévue dans votre contrat, stipulant que le véhicule doit impérativement être en règle pour que les garanties s’appliquent.
Ce qui est particulièrement frustrant, c’est que cette exclusion peut intervenir même si vous n’êtes pas responsable de l’accident. Le simple défaut de conformité suffit à invalider l’engagement de la compagnie.
Le piège du lien de causalité
Il est fréquent de lire que l’assurance ne peut pas se retourner contre vous s’il n’y a pas de lien direct entre le défaut technique et l’accident. Cette croyance est tenace, mais elle est dangereusement incomplète.
Si votre contrôle technique est périmé parce que vos pneus sont lisses ou que vos freins sont défaillants, le lien de causalité est évident. Dans ce cas, l’assureur n’a aucun mal à prouver que votre négligence a favorisé la collision. Vous vous retrouvez alors seul face aux réparations, et potentiellement face à des poursuites civiles si des dommages corporels sont constatés.
Cependant, que se passe-t-il si votre contrôle est périmé de seulement quelques jours pour un simple problème de feu arrière ? Certains experts juridiques estiment que la jurisprudence évolue en faveur de l’assuré dans ces cas mineurs, mais préparez-vous à une bataille judiciaire longue et coûteuse. Voulez-vous vraiment jouer votre couverture sur une interprétation de juge ?
L’impact dramatique sur vos indemnités
Le refus de prise en charge ne concerne pas seulement les dégâts matériels sur votre propre véhicule. Si vous êtes reconnu responsable d’un accident et que votre véhicule n’est pas « à jour », les compagnies d’assurance peuvent tenter d’exercer un recours contre leur propre assuré.
Cela signifie que l’assureur indemnisera la victime — car c’est une obligation légale pour garantir la protection des tiers — mais qu’il se retournera ensuite contre vous pour exiger le remboursement total des sommes versées. Imaginez devoir financer les réparations d’un SUV de luxe ou, pire, des frais médicaux pour une tierce personne.
La facture peut atteindre des montants astronomiques, mettant en péril vos finances personnelles. C’est une réalité brutale que trop peu de conducteurs anticipent au moment où ils décalent leur rendez-vous au centre de contrôle, faute de temps.
Les zones grises qui inquiètent les experts
Il existe des subtilités que les assurés ignorent souvent. Par exemple, le report de rendez-vous après une contre-visite. Beaucoup pensent qu’avoir passé le contrôle suffit, même si la contre-visite n’est pas validée. En cas de sinistre pendant ce délai, la situation est extrêmement précaire.
Un autre point crucial concerne le véhicule prêté. Si un ami ou un membre de votre famille a un accident avec votre voiture dont le contrôle est périmé, le contrat d’assurance peut se retourner contre le titulaire de la carte grise.
La responsabilité du propriétaire est engagée de plein droit, peu importe qui était derrière le volant. Ce genre de situation fragilise souvent les relations personnelles autant que les comptes en banque.
Comment rester sous les radars de la contestation
La prévention reste la seule armure efficace. Le premier réflexe est de noter la date de validité, non pas sur un agenda papier que l’on perd, mais directement via des alertes numériques répétées sur votre smartphone.
Si vous avez oublié et que vous réalisez que votre contrôle est périmé, ne prenez pas la route. La tentation de faire « juste ce petit trajet pour aller au garage » est grande, mais c’est précisément lors de ces trajets que le risque d’incident est le plus élevé. Une simple dépanneuse coûte infiniment moins cher qu’une indemnisation refusée.
Enfin, en cas de sinistre, soyez vigilant sur ce que vous déclarez. Ne tentez jamais de falsifier la date de votre dernier contrôle technique. La fraude à l’assurance est passible de sanctions pénales sévères et entraîne systématiquement la résiliation pure et simple de tous vos contrats.
Vers une surveillance accrue des assureurs
Le paysage de l’assurance automobile est en pleine mutation technologique. Avec l’arrivée progressive des données connectées et le croisement de plus en plus systématique des fichiers officiels, votre assureur saura très rapidement si votre véhicule était en règle au moment du choc.
La question n’est plus de savoir si l’assureur peut détecter votre infraction, mais quand il le fera. À l’heure où les primes d’assurance augmentent pour faire face aux coûts des réparations technologiques, les assureurs sont devenus beaucoup moins tolérants face aux manquements administratifs.
Au-delà de la simple conformité, c’est une question de sécurité routière qui nous concerne tous. Avec l’augmentation des trajets longs, notamment lors des départs en vacances ou des week-ends prolongés, le contrôle technique devient un rempart contre l’imprévu. Finalement, est-ce que votre tranquillité d’esprit ne vaut pas largement le prix d’une visite périodique au centre de contrôle ? Une question simple, dont la réponse pourrait vous éviter bien des désillusions.
- Pourquoi votre assurance auto refuse de payer si votre contrôle est périmé - 13/07/2026
- Comment savoir quand faire la vidange dune voiture : lastuce du carnet dentretien numérique - 13/07/2026
- Combien de temps dure une vidange voiture : ce qui fait varier la durée de lintervention en atelier - 13/07/2026