
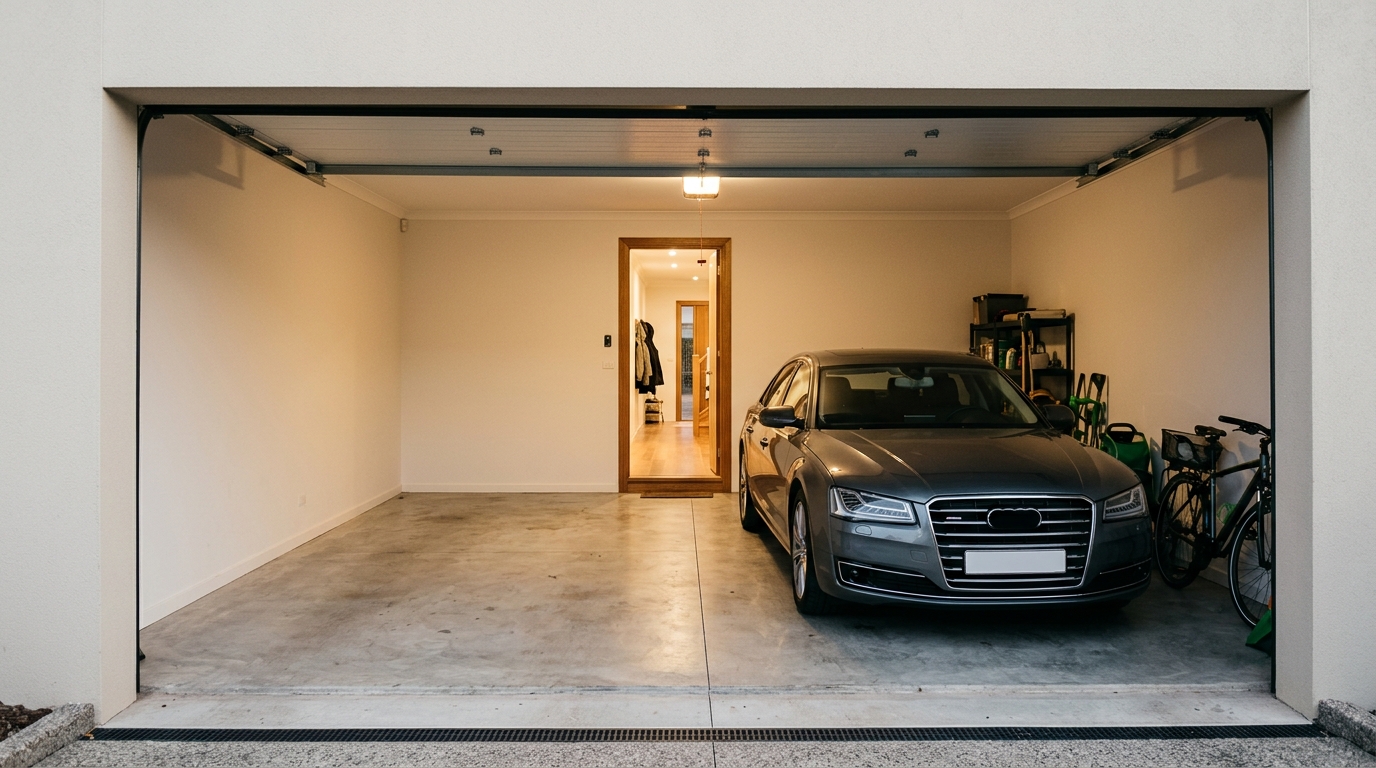
C’est le genre de désillusion qui ne frappe malheureusement qu’au pire moment : un sinistre survient dans votre garage – incendie, dégât des eaux ou effraction – et vous découvrez, livret de contrat en main, que votre précieuse voiture n’est absolument pas indemnisée.
Pourtant, elle stationne bien au chaud derrière une porte fermée à clé, protégée des aléas de la rue. On pense intuitivement que la protection de notre domicile s’étend naturellement à tout ce qui s’y trouve. C’est une erreur stratégique qui coûtera cher à plus d’un automobiliste cette année.
L’illusion de la protection automatique
Le cœur du problème réside dans une confusion sémantique entre le « contenu » et le « véhicule ». Pour un assureur, votre assurance habitation couvre les biens meubles qui garnissent vos pièces de vie, et plus largement vos dépendances, comme la cave ou le garage. Cependant, le code des assurances est formel : un véhicule terrestre à moteur est considéré comme une entité juridique distincte, soumise à son propre contrat d’assurance obligatoire.
Dans la quasi-totalité des contrats multirisques habitation (MRH), les véhicules à moteur — qu’il s’agisse de voitures, de motos ou même de certains scooters électriques puissants — sont explicitement exclus des garanties de base. Il ne s’agit pas d’un oubli de votre assureur, mais d’une règle fondamentale du marché. Si votre voiture prend feu dans votre garage, c’est votre assurance auto qui doit théoriquement intervenir, et non votre assurance maison.
Pourquoi votre garage est une zone grise juridique
La situation se corse lorsque l’on analyse ce qui se passe autour du véhicule. Si un incendie se déclare dans votre garage et que celui-ci est causé par un défaut électrique de votre maison, vous pourriez imaginer être couvert. Mais une fois que le feu atteint la carrosserie de votre véhicule, la frontière devient poreuse.
Certains contrats habitation prévoient des extensions de garantie, mais elles sont souvent plafonnées ou restreintes à des dommages très spécifiques. Si vous avez investi dans une borne de recharge pour votre véhicule électrique, la donne change légèrement. L’installation elle-même est généralement couverte en tant qu’élément immobilier, mais la batterie de votre voiture, elle, reste une pièce maîtresse du contrat auto. C’est ici que les experts en sinistres constatent les plus grands écarts de remboursement entre la théorie et la pratique.
Le risque sous-estimé des accessoires et des équipements
Ce qui échappe souvent aux assurés, ce n’est pas seulement le véhicule lui-même, mais tout ce qui l’accompagne. Vos pneus hiver stockés sur des jantes, vos barres de toit, votre coffre de coffre ou encore votre outillage spécialisé : sont-ils couverts par votre assurance habitation ? La réponse varie drastiquement selon les curseurs de votre contrat.
La plupart des assureurs considèrent ces éléments comme des accessoires liés à votre véhicule. En cas de vol dans votre garage, votre assureur habitation pourrait décliner toute responsabilité, arguant que ces objets auraient dû être déclarés dans votre contrat auto. Cette nuance peut représenter une perte sèche de plusieurs milliers d’euros en cas de sinistre total. Avant de dormir sur vos deux oreilles, un simple coup d’œil aux conditions particulières de votre police pourrait vous éviter une mauvaise surprise.
Quand l’assurance auto ne suffit plus non plus
Il est crucial de comprendre que si votre assurance habitation se désengage, votre assurance auto peut, elle aussi, mettre des limites. La plupart des contrats auto « au tiers » ou même « tous risques » présentent des clauses restrictives concernant le stationnement prolongé dans des lieux privés.
Si vous stockez un véhicule de collection ou une voiture peu utilisée dans un garage fermé, il est tentant de réduire les garanties au minimum. Pourtant, le risque d’incendie ou de catastrophe naturelle reste bien réel. Si votre contrat auto ne prévoit pas de garantie « incendie » spécifique, vous vous retrouvez dans un vide assurantiel total. Aucun des deux assureurs ne remboursera la perte, faisant peser l’intégralité du risque financier sur vous seul.
Les précautions à prendre dès aujourd’hui
La première étape pour éviter ce piège consiste à vérifier si votre assureur habitation propose une clause d’extension pour les véhicules situés dans les dépendances. Certains contrats « haut de gamme » incluent des garanties spécifiques pour les objets stockés dans le garage, y compris les accessoires auto, sous réserve de les inventorier.
Ensuite, ne négligez jamais la déclaration de valeur. Si vous avez aménagé votre garage pour en faire un atelier digne de ce nom, avec du matériel de diagnostic ou des pièces détachées coûteuses, informez votre assureur. Il ne s’agit pas d’augmenter votre prime par plaisir, mais de vous assurer que le « capital garanti » corresponde réellement à la valeur de ce que vous protégez. Un oubli peut transformer un sinistre gérable en une catastrophe financière personnelle.
La question qui fâche : le stockage des batteries
Avec l’essor de la mobilité électrique, nous sommes de plus en plus nombreux à charger nos véhicules, nos trottinettes ou nos vélos à assistance électrique dans nos garages. Beaucoup d’assurances habitation commencent à durcir leurs conditions concernant les équipements de charge.
Si un incendie survient à cause d’une batterie défectueuse, votre assureur cherchera systématiquement si l’installation de recharge était aux normes. Le respect scrupuleux des préconisations constructeurs n’est pas seulement une question de sécurité pour votre maison ; c’est devenu une condition sine qua non pour espérer être indemnisé en cas de sinistre.
C’est une évolution majeure du marché : la frontière entre l’automobile et l’immobilier est en train de se brouiller sous l’effet de la transition énergétique. À l’avenir, les propriétaires devront non seulement justifier de l’entretien de leur véhicule, mais aussi de la conformité de leur installation électrique domestique pour garantir une couverture totale. Plus que jamais, la vigilance est de mise avant d’entrer dans votre garage ce soir. Avez-vous relu votre contrat ces douze derniers mois ?
- Pourquoi votre assurance auto refuse de payer si votre contrôle est périmé - 13/07/2026
- Comment savoir quand faire la vidange dune voiture : lastuce du carnet dentretien numérique - 13/07/2026
- Combien de temps dure une vidange voiture : ce qui fait varier la durée de lintervention en atelier - 13/07/2026