
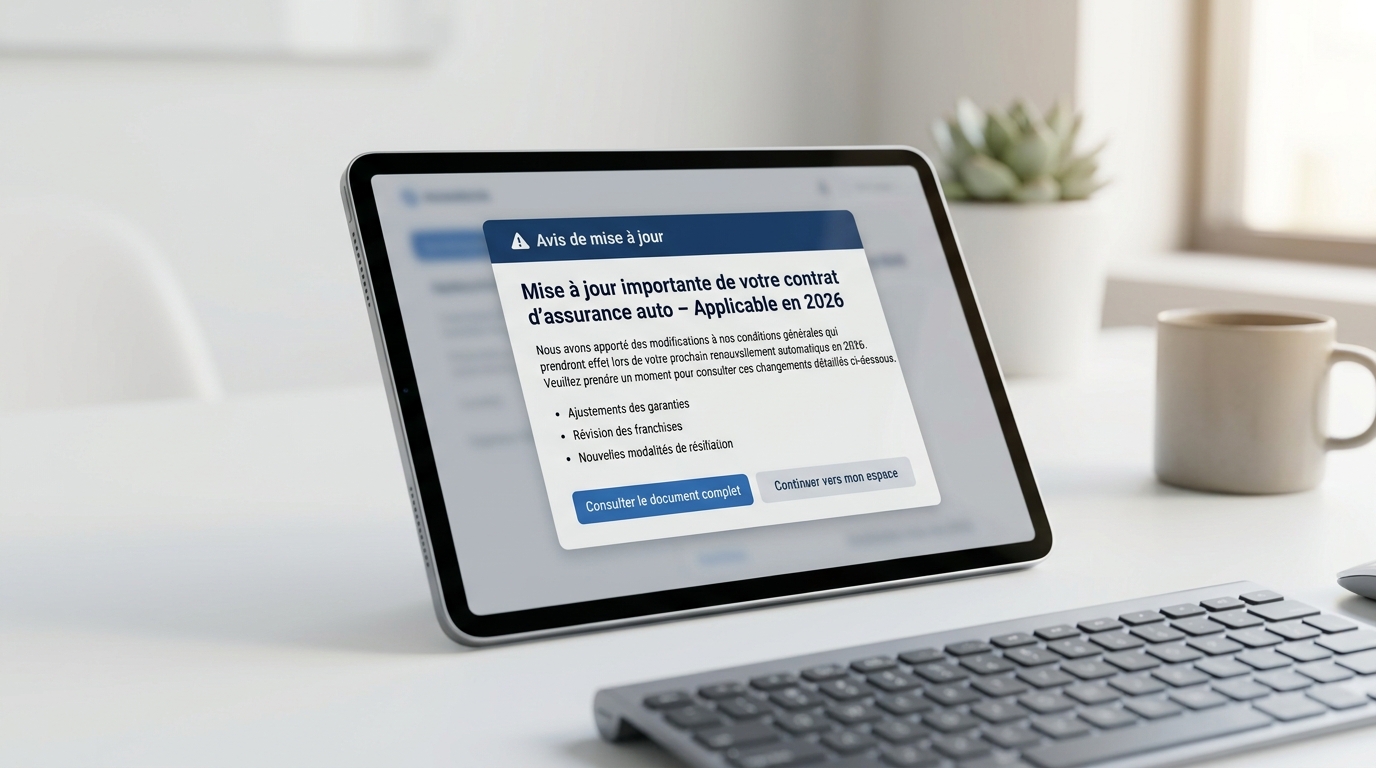
Le couperet va tomber pour des millions d’automobilistes français dès le 1er janvier 2026. Si vous avez l’habitude de laisser votre contrat d’assurance auto dormir dans un tiroir, cette date marque un tournant radical dans la manière dont votre assureur gère votre profil de risque. Sous couvert de modernisation, de nouvelles clauses d’ajustement automatique débarquent, transformant votre prime annuelle en une variable bien plus volatile qu’auparavant.
Ce n’est pas seulement une nouvelle ligne tarifaire, c’est un changement de paradigme qui risque de peser lourd sur votre budget mobilité si vous n’y prêtez pas garde.
Un changement législatif qui modifie les règles du jeu
La réforme repose sur l’autorisation donnée aux assureurs d’intégrer des indexations dynamiques basées sur des données comportementales et environnementales plus précises. Jusqu’ici, l’ajustement de votre prime se limitait principalement au bonus-malus et à l’inflation. À partir de 2026, la donne change : la technologie embarquée et les données croisées permettront à votre assureur d’ajuster votre contrat sans attendre votre reconduction tacite annuelle.
Concrètement, si votre usage réel du véhicule s’éloigne des estimations déclarées lors de la souscription, le contrat pourra être mis à jour automatiquement. La transparence devient la nouvelle norme, mais elle se traduit aussi par une surveillance accrue de la part des grands acteurs du secteur.
Pourquoi votre assureur anticipe cette bascule
Derrière cette modification se cache une volonté de mieux corréler le risque au comportement réel. Le secteur, confronté à la hausse constante du coût des pièces détachées et des technologies embarquées dans nos véhicules, cherche désespérément à affiner ses modèles mathématiques.
C’est ici que les choses deviennent particulièrement intéressantes : les assureurs ne se contentent plus de votre déclaration sur l’honneur. Ils utilisent désormais des outils de télématique avancée, parfois intégrés directement dans le logiciel de bord de votre voiture moderne. Le risque, pour le conducteur, est de voir sa prime augmenter suite à des trajets répétés dans des zones jugées « statistiques à risques » ou à des freinages brusques fréquents, éléments qui seront désormais pris en compte dans ces nouveaux contrats.
Les zones d’ombre qui inquiètent les associations
Si ces changements promettent, sur le papier, une prime plus « juste » pour les conducteurs prudents effectuant peu de kilomètres, les associations de consommateurs tirent la sonnette d’alarme. L’automatisation des ajustements de contrat laisse peu de place à la négociation.
Il devient complexe de contester une hausse tarifaire quand celle-ci est justifiée par un algorithme propriétaire. Cette opacité algorithmique est le véritable point de friction de 2026. Vous pourriez vous réveiller un matin avec une notification sur votre espace client indiquant une revalorisation de votre échéancier pour des raisons que vous aurez du mal à vérifier par vous-même. Le danger est de perdre le contrôle sur la gestion de votre propre contrat.
Ce que cela change pour votre quotidien de conducteur
Imaginez que vous décidiez, pour des raisons professionnelles, de varier vos trajets habituels ou d’utiliser davantage votre véhicule durant les périodes de grands chassés-croisés estivaux. Ces nouveaux contrats pourraient interpréter ce changement comme une augmentation du risque kilométrique.
Une question cruciale se pose alors : comment protéger votre prime d’une envolée soudaine ? La réponse réside dans une lecture attentive des conditions générales de vente (CGV). À compter de 2026, il ne suffira plus de comparer les tarifs. Il faudra impérativement scruter les clauses relatives à la collecte de données télématiques. Certains assureurs proposent des options pour désactiver cette surveillance, mais attention : ces options sont souvent assorties de tarifs de base beaucoup plus élevés, rendant la comparaison avec la concurrence presque impossible.
Comment anticiper cette réforme dès aujourd’hui
Ne soyez pas passif face à cette transition. La première étape, avant même la mise en application complète en 2026, est de vérifier le type de données que vous partagez déjà avec votre constructeur automobile. Bien souvent, en activant les services connectés de votre GPS ou de votre application mobile, vous autorisez indirectement le transfert de données télématiques vers des partenaires tiers.
Il est recommandé de :
- Consulter les paramètres de confidentialité de l’application de votre constructeur.
- Demander à votre assureur actuel s’il prévoit l’intégration de ces clauses dynamiques dès janvier 2026.
- Privilégier les assureurs garantissant une gestion fixe si vous n’êtes pas à l’aise avec le principe de la tarification comportementale.
Le détail qui pourrait tout changer pour les jeunes conducteurs
Il existe une nuance importante que peu de conducteurs ont relevée : les nouveaux contrats pourraient paradoxalement offrir des baisses de tarifs encourageantes pour les jeunes conducteurs capables de prouver, via des données de conduite irréprochables, qu’ils ne correspondent pas aux clichés statistiques de leur catégorie d’âge.
Si vous êtes un conducteur sous malus ou un profil jeune, cette automatisation peut être une véritable opportunité, à condition d’accepter une transparence totale. C’est un pari risqué, mais qui pourrait s’avérer payant pour ceux qui maîtrisent leur conduite sur le bout des doigts. Mais est-ce un prix acceptable à payer pour un peu de sérénité tarifaire ? La question divise autant qu’elle interroge.
Vers un marché de l’assurance auto à deux vitesses ?
Nous nous dirigeons sans aucun doute vers une segmentation brutale du marché. D’un côté, une assurance « traditionnelle » de plus en plus coûteuse pour amortir le risque collectif ; de l’autre, une assurance « connectée » ultra-personnalisée, fluctuante, et parfois intrusive.
D’ici quelques mois, il est fort probable que les assureurs communiquent massivement sur les économies potentielles liées à cette réforme. Mais n’oubliez jamais que chaque euro économisé sur une prime « dynamique » est souvent le prix d’une liberté de conduite désormais surveillée de près. Ce qui se dessine, c’est une relation de plus en plus contractuelle et technique avec votre voiture, où chaque kilomètre parcouru devient une donnée comptable que personne ne pourra réellement ignorer.
L’évolution du parc automobile français vers l’électrique et l’hybride, combinée à ces nouvelles règles d’assurance, va transformer votre smartphone en véritable compagnon de route décisionnel. Le marché ne s’ouvre pas seulement à la concurrence des prix, mais à une guerre de la donnée dont les répercussions sur votre budget ne font que commencer. Il sera fascinant d’observer si, d’ici la fin de l’année 2026, les conducteurs choisiront la tranquillité de l’ancien monde ou la précision algorithmique du nouveau.
- Pourquoi votre assurance auto refuse de payer si votre contrôle est périmé - 13/07/2026
- Comment savoir quand faire la vidange dune voiture : lastuce du carnet dentretien numérique - 13/07/2026
- Combien de temps dure une vidange voiture : ce qui fait varier la durée de lintervention en atelier - 13/07/2026