
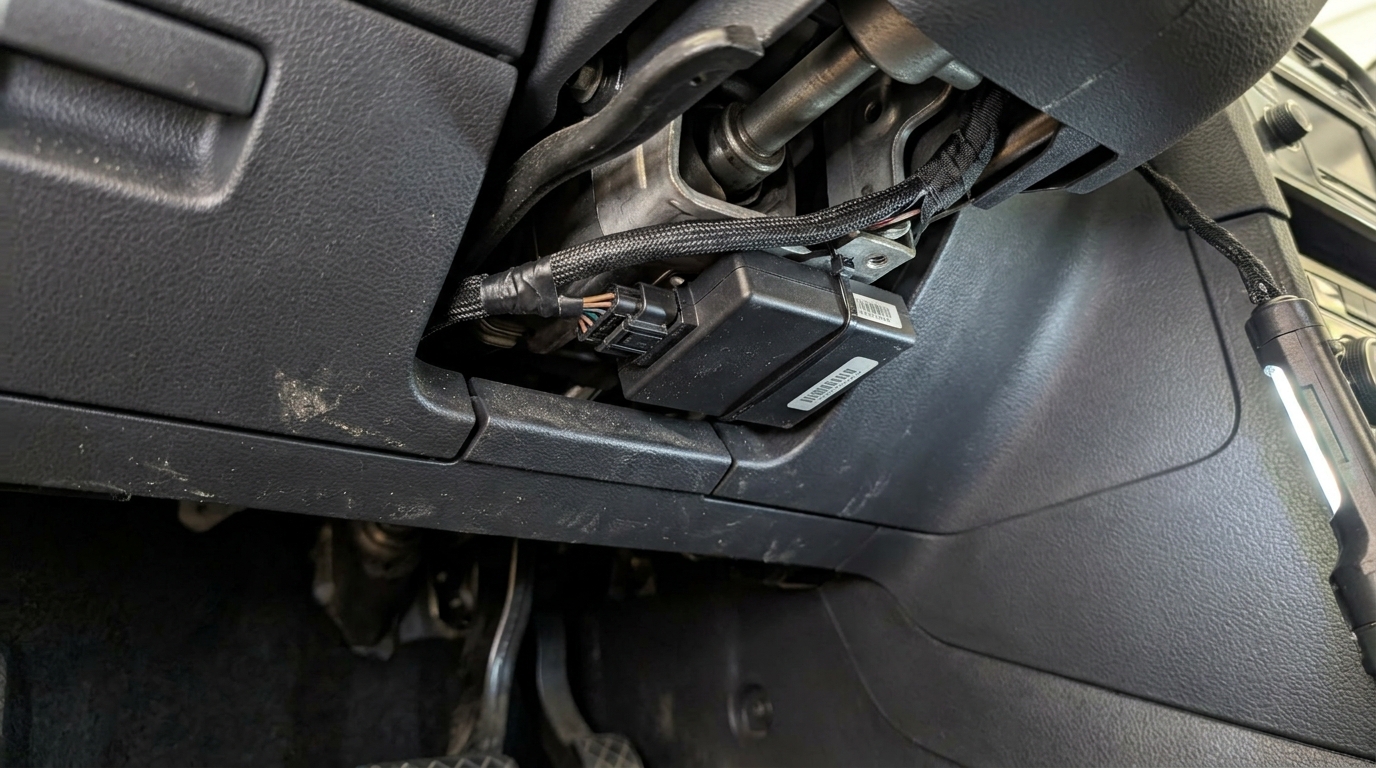
Votre assureur ne vous l’a peut-être pas notifié par courrier recommandé, mais une petite révolution silencieuse est en train de s’opérer dans les contrats automobiles. Alors que le nombre de vols de véhicules a bondi de 11 % en un an dans l’Hexagone, les compagnies d’assurance durcissent drastiquement leurs conditions de couverture. Si vous possédez un modèle récent, souvent prisé par les réseaux spécialisés, vous pourriez découvrir, en cas de sinistre, que votre indemnisation est menacée par une clause spécifique : l’installation d’un dispositif de traçage agréé.
Pourquoi votre assureur joue la montre avec vous
Le phénomène est bien connu des experts : les méthodes des voleurs ont évolué plus vite que les systèmes d’ouverture d’origine des constructeurs. Le « mouse jacking », ou piratage électronique des systèmes sans clé, permet aujourd’hui d’ouvrir et de démarrer certains véhicules en moins d’une minute, sans aucune effraction physique. Face à cette recrudescence, les assureurs, lassés de rembourser des véhicules qui disparaissent sans laisser de trace, reprennent la main.
Si vous avez souscrit un contrat « tous risques » récent, vérifiez les petites lignes de vos conditions générales. Une mention concernant les dispositifs de prévention contre le vol y est désormais quasi systématique. Plus qu’une simple recommandation commerciale, c’est une condition de garantie. Autrement dit, si le boîtier n’est pas installé et activé, vous pourriez ne recevoir qu’une indemnisation partielle, voire être débouté de toute demande, sous prétexte de non-respect des mesures de protection contractuelles.
Le boîtier de géolocalisation : entre sécurité et surveillance
Détrompez-vous, nous ne parlons pas ici d’une simple alarme sonore que personne ne remarque dans la rue. Le dispositif exigé par les assureurs est un boîtier télématique dissimulé dans le faisceau électrique du véhicule. Couplé à une application smartphone, il permet une géolocalisation en temps réel, partout en Europe. C’est là que la situation devient particulièrement intéressante pour les forces de l’ordre, qui peuvent intervenir avec une précision chirurgicale avant que le véhicule ne soit « dépecé » dans un box ou chargé dans un conteneur.
Toutefois, ce n’est pas seulement un filet de sécurité pour vous. C’est surtout une mine d’or de données pour l’assureur. Certains contrats utilisent en effet ces informations pour analyser votre comportement au volant ou valider que votre véhicule stationne bien dans un garage fermé la nuit, comme déclaré lors de la souscription. C’est une nuance subtile, mais lourde de conséquences : le boîtier devient le témoin permanent de la véracité de vos déclarations.
Ce que vous devez vérifier avant la prochaine échéance
La première étape, et sans doute la plus cruciale, consiste à relire votre contrat. Recherchez les termes « protection antivol agrée » ou « système de géolocalisation requis ». Si cette mention est présente, ne la prenez pas à la légère. Le constat est sans appel : un nombre croissant de dossiers d’indemnisation est rejeté parce que le propriétaire n’a pas pu prouver que ce dispositif était en état de marche lors du vol.
Il est fréquent de croire que les options de série, comme le « tracker » intégré qui accompagne parfois les modèles haut de gamme, suffisent. Attention : ce n’est pas toujours le cas. De nombreux assureurs exigent un dispositif certifié par un organisme tiers (comme les normes SRA) et une installation réalisée par un professionnel agréé. S’équiper soi-même sur internet avec un traceur bon marché ne vous protégera pas juridiquement en cas de litige financier.
Le coût caché de la tranquillité d’esprit
L’installation de ce matériel représente un investissement qui varie généralement entre 200 et 600 euros, auquel il faut parfois ajouter un abonnement mensuel pour le service de surveillance et les données transmises. C’est un coût que beaucoup de conducteurs rechignent à assumer, perçu comme une taxe supplémentaire imposée sans consultation réelle.
Pourtant, au-delà de l’obligation assurantielle, la rentabilité de ce système est bien réelle. Certains assureurs proposent des réductions significatives sur votre prime annuelle si vous prouvez l’installation d’un système de protection active. À terme, le boîtier pourrait même se rembourser de lui-même. C’est un calcul à faire, surtout si vous vivez en zone urbaine dense, où le risque est statistiquement multiplié par trois.
Quand la technologie rattrape les fraudeurs
Un détail mérite d’être souligné : l’efficacité de ces traceurs est redoutable. Les autorités constatent que les véhicules équipés de ces dispositifs sont retrouvés dans plus de 80 % des cas. Ce taux de récupération, bien supérieur à la moyenne nationale, change la donne lors de la négociation de votre contrat. Certains assureurs acceptent désormais de supprimer la franchise vol de votre contrat si vous installez un boîtier haute performance.
C’est une petite victoire pour l’automobiliste qui accepte de jouer le jeu. Mais faut-il pour autant accepter cette intrusion technologique ? C’est tout le paradoxe de notre mobilité moderne : pour conserver une liberté de mouvement et une protection financière totale, nous finissons par accepter une surveillance accrue de nos trajectoires.
Une évolution qui ne fait que commencer
Ce basculement vers l’obligation de télésurveillance n’est que la partie émergée de l’iceberg. Avec la montée en puissance des véhicules connectés, les assureurs préparent déjà la prochaine étape : le partage automatique des données de conduite en temps réel. Demain, votre boîtier ne servira pas seulement à localiser votre voiture, il servira à définir votre prime d’assurance en fonction de votre style de conduite, de vos freinages tardifs ou de vos virages trop rapides.
Pour l’heure, votre priorité est de mettre votre contrat en conformité, sans attendre un sinistre qui vous laisserait sur le carreau. La question n’est plus de savoir si vous serez confronté à une tentative de vol, mais si votre assureur validera votre dossier au moment critique. Il est temps de décrocher votre téléphone ou de consulter votre espace client. Après tout, il serait dommage de payer une assurance complète pour, au final, assumer seul les conséquences d’un vol que vous auriez pu contrer. La vigilance, aujourd’hui, ne se limite plus à verrouiller ses portières.
- Pourquoi votre assurance auto refuse de payer si votre contrôle est périmé - 13/07/2026
- Comment savoir quand faire la vidange dune voiture : lastuce du carnet dentretien numérique - 13/07/2026
- Combien de temps dure une vidange voiture : ce qui fait varier la durée de lintervention en atelier - 13/07/2026