
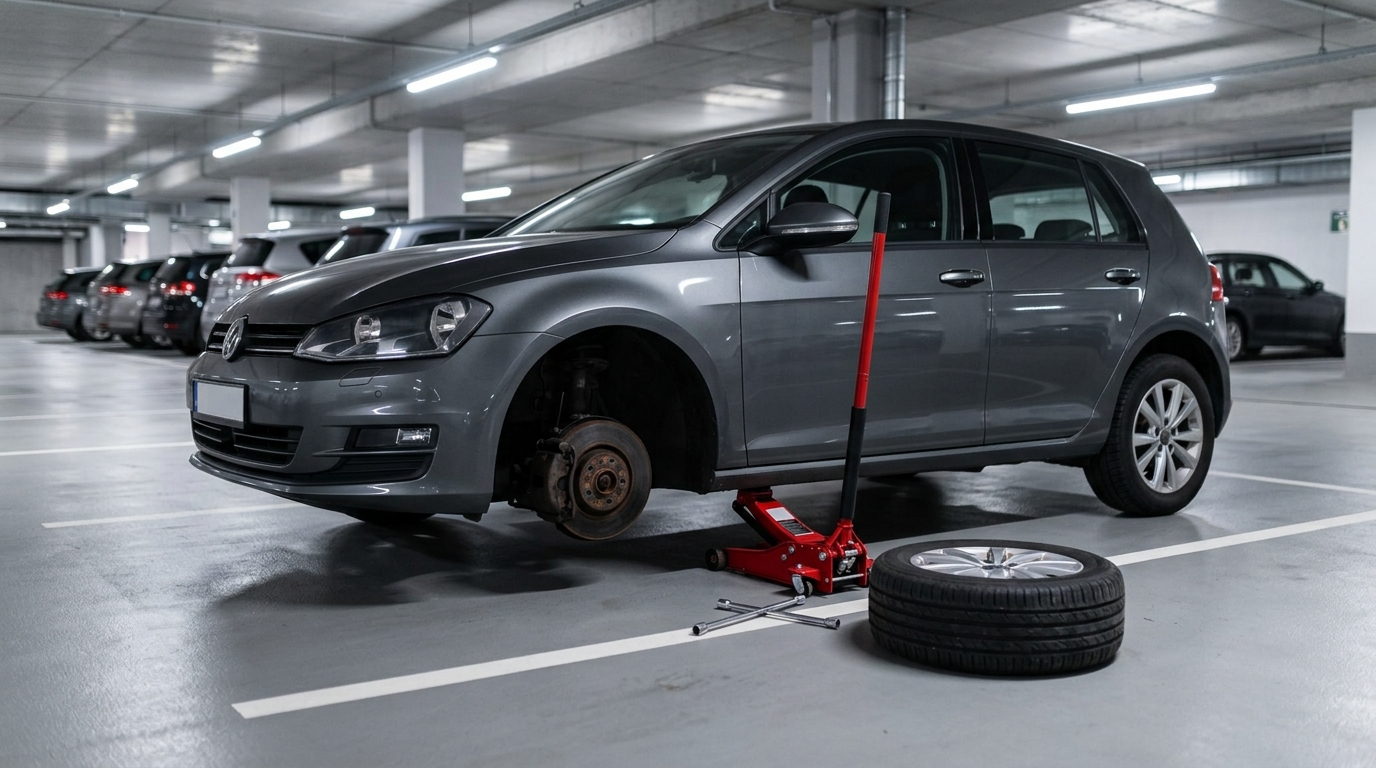
Vous descendez au parking souterrain, un café à la main, prêt à entamer votre routine matinale. En arrivant à hauteur de votre véhicule, un détail vous frappe : la carrosserie est étrangement proche du bitume. Quelques secondes plus tard, la réalité vous percute de plein fouet. Votre voiture repose sur des parpaings, ses roues ont disparu.
C’est le début d’une épreuve qui dépasse la simple perte matérielle. Si le choc psychologique est immédiat, la douche froide arrive souvent quelques jours plus tard, au moment de contacter votre assureur. Car contrairement aux idées reçues, le vol de roues n’est pas systématiquement couvert par votre contrat.
Le piège des petites lignes dans votre contrat
La plupart des automobilistes pensent qu’une assurance « tous risques » agit comme un bouclier magique contre tout aléa extérieur. Pourtant, le diable se cache dans les clauses d’exclusion. Pour qu’un remboursement soit effectif, le vol doit généralement être caractérisé par une effraction ou une agression.
Dans le cas des roues, l’assureur va scruter la manière dont le méfait a été commis. Si les voleurs ont agi de manière « propre », sans forcer la serrure du véhicule ou sans dégrader le système de sécurité, certains contrats considèrent qu’il n’y a pas eu « vol par effraction » au sens strict du terme. C’est une subtilité juridique qui fait basculer votre dossier du côté du refus.
L’écueil de la valeur des accessoires
Un autre élément entrave souvent l’indemnisation : le statut de vos jantes et pneumatiques. Sont-ils considérés comme des équipements d’origine ou comme des « accessoires hors série » ? Si vous avez pris soin de personnaliser votre véhicule avec des jantes de grande valeur, ces dernières ne sont pas toujours incluses dans la valeur vénale de base de votre contrat.
Sans une déclaration spécifique ou une option couvrant les « accessoires et aménagements », la compagnie pourra limiter le remboursement à la valeur d’une monte standard, vous laissant une facture salée à régler pour retrouver votre configuration d’origine. Cette distinction, que peu d’automobilistes vérifient lors de la signature, est souvent le point de friction principal lors des expertises post-sinistre.
Pourquoi les délais de déclaration sont cruciaux
La stupeur passée, votre premier réflexe doit être la précision administrative. En France, vous disposez généralement de 48 heures pour déclarer le sinistre à votre assureur, après avoir déposé plainte au commissariat ou à la gendarmerie. Ce délai est impératif et non négociable.
Cependant, il ne suffit pas de remplir un formulaire. Vous devez apporter la preuve que le véhicule était stationné dans des conditions ne favorisant pas le vol. Si vous aviez laissé vos clés sur le tableau de bord ou si, dans certains cas, votre système d’antivol n’était pas activé, l’assureur pourrait invoquer une « négligence grave ». C’est ici que les enjeux deviennent complexes pour l’automobiliste.
L’impact des dispositifs antivol sur le dossier
Vous pensiez que vos écrous antivol étaient une garantie suffisante ? Pour la justice et les experts, ils sont considérés comme une mesure de protection basique, pas comme une inviolabilité. Ironiquement, si le voleur s’obstine et parvient à briser vos écrous antivol, vous pourriez être tenté de croire que cela constitue une preuve d’effraction facilitant le remboursement.
Loin d’être une simple formalité, la présence de ces écrous retrouvés au sol ou brisés est une pièce maîtresse dans votre dossier d’indemnisation. Prenez-les en photo sous tous les angles avant de toucher à quoi que ce soit. Le moindre détail prouvant que la protection a été forcée peut faire pencher la balance en votre faveur lors de l’étude de votre demande.
Les nouveaux réflexes à adopter face à la recrudescence des vols
Ces dernières années, le vol de roues est devenu une pratique courante, presque industrielle, ciblant particulièrement les modèles populaires dont les pièces se revendent instantanément sur les plateformes en ligne ou dans les réseaux de pièces détachées. Face à cette menace, la prévention n’est plus optionnelle.
Au-delà de votre assurance, demandez-vous si votre parking est réellement sécurisé. Si vous stationnez systématiquement dans un espace public ou un parking partagé, assurez-vous que les caméras de vidéosurveillance sont opérationnelles et que votre contrat d’assurance habitation ou auto propose une extension « protection contre le vol sans effraction ». Cette option, souvent négligée, est pourtant votre meilleure alliée pour dormir sur vos deux oreilles.
Une procédure d’indemnisation sous haute tension
Lorsque vous soumettez votre demande, attendez-vous à ce que l’expert mandaté soit particulièrement rigoureux. Il cherchera à déterminer si le véhicule n’a pas été déplacé ou si les roues n’ont pas été volées ailleurs qu’à l’endroit déclaré.
Pour simplifier vos démarches, gardez précieusement vos factures d’entretien et de pneumatiques. Si vous pouvez prouver que vos pneus étaient neufs ou que vos jantes sont certifiées par le constructeur, vous aurez de meilleurs arguments pour contester une estimation de dépréciation trop basse. La préparation documentaire est votre atout maître.
Le secteur de l’assurance automobile évolue rapidement. Avec l’explosion du coût des pièces détachées, les assureurs durcissent les contrôles et les conditions de remboursement. Il ne serait pas surprenant de voir apparaître, dans les mois à venir, des clauses encore plus restrictives sur les éléments extérieurs des véhicules.
La question persiste : sommes-nous en train de nous diriger vers une ère où le stationnement urbain, même privé, devra être systématiquement couvert par des solutions de vidéosurveillance privées pour espérer une prise en charge totale en cas de sinistre ? Le sujet est loin d’être clos, et la vigilance reste, plus que jamais, la meilleure protection du conducteur moderne.
- Pourquoi votre assurance auto refuse de payer si votre contrôle est périmé - 13/07/2026
- Comment savoir quand faire la vidange dune voiture : lastuce du carnet dentretien numérique - 13/07/2026
- Combien de temps dure une vidange voiture : ce qui fait varier la durée de lintervention en atelier - 13/07/2026