
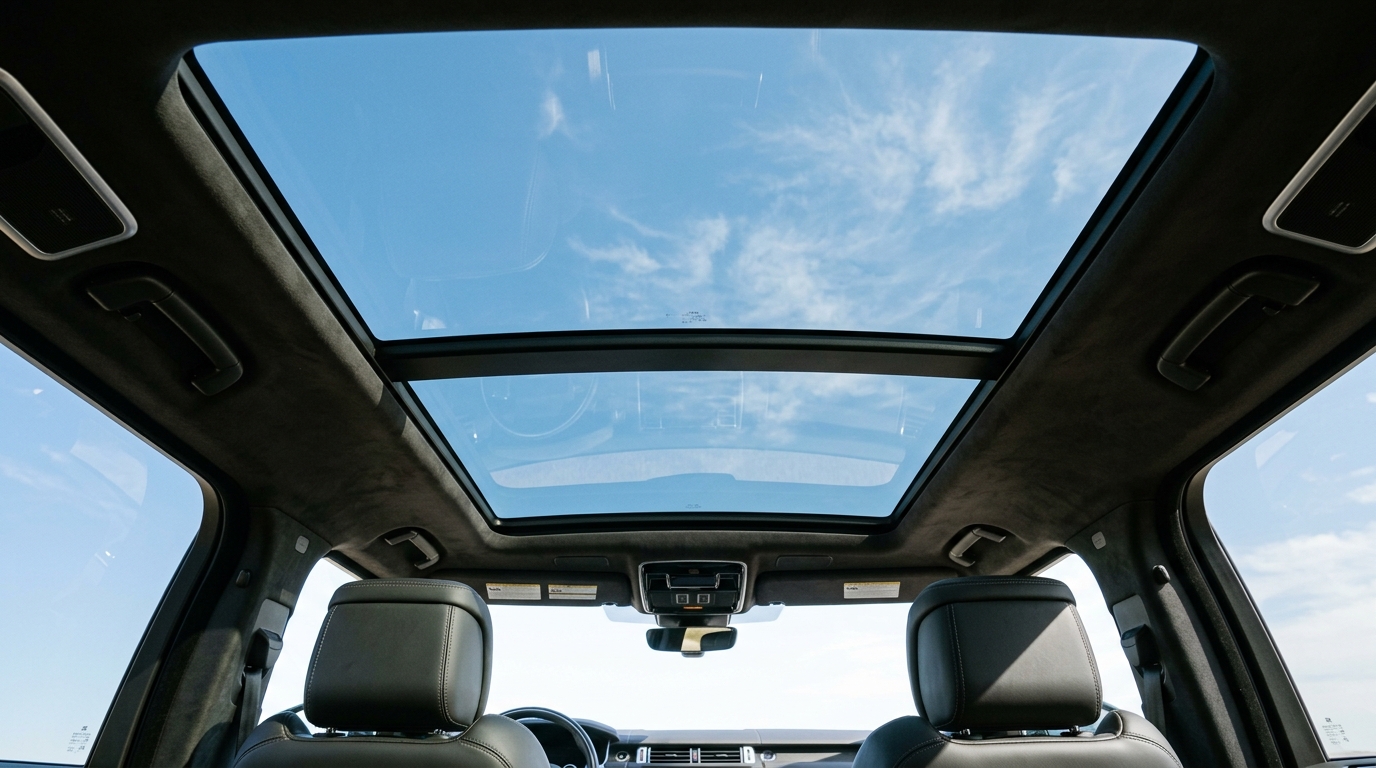
Le toit vitré panoramique est devenu l’argument de vente ultime chez les constructeurs : il illumine l’habitacle, offre une sensation d’espace incomparable et valorise votre SUV à la revente. Pourtant, face au moindre éclat ou à une fissure due au gel, la réalité du terrain rattrape bien souvent les propriétaires les plus enthousiastes.
Derrière la promesse de ce bain de lumière se cache une ombre administrative : de nombreux contrats d’assurance automobile ne couvrent pas, ou très mal, ces surfaces vitrées imposantes. Une déconvenue qui peut transformer une simple réparation en un cauchemar financier dont le montant avoisine parfois les 2 000 euros.
Quand la « garantie bris de glace » devient purement théorique
Le réflexe est naturel : vous constatez un impact sur votre toit panoramique, vous contactez votre assureur en pensant profiter de la clause « bris de glace » incluse dans votre contrat. C’est là que le langage contractuel prend tout son sens, et souvent, une tournure dramatique.
Dans une majorité de polices d’assurance, la garantie bris de glace est strictement limitée aux éléments vitrés essentiels à la conduite : le pare-brise, les vitres latérales et la lunette arrière. Les toits panoramiques, fixes ou ouvrants, sont fréquemment considérés comme des « accessoires » ou des éléments de carrosserie plutôt que comme des surfaces vitrées fonctionnelles.
Résultat ? Vous vous retrouvez face à un refus de prise en charge pur et simple, ou pire, une application du montant de votre franchise générale qui peut s’avérer plus élevée que le coût de la réparation elle-même. Mais ce n’est pas le seul obstacle technique qui attend les automobilistes.
L’explosion des coûts de remplacement
Si vous pensiez que le tarif d’un toit panoramique se résumait à un simple morceau de verre renforcé, vous sous-estimez la complexité technologique intégrée dans nos véhicules modernes. Un toit de SUV actuel n’est plus une simple vitre ; il s’agit d’un ensemble composé de capteurs, de systèmes de stores électriques, de mécanismes de levage et de joints d’étanchéité spécifiques.
Le remplacement d’une telle pièce nécessite plusieurs heures de main-d’œuvre spécialisée, souvent réalisée en concession agréée plutôt que dans un centre de vitrage rapide. La facture finale explose, non seulement à cause du prix de la pièce de rechange, mais aussi à cause des phases de calibration des systèmes électroniques qui gravitent autour de la structure du toit.
C’est ici que la distinction entre une fissure mineure et une casse totale devient cruciale. Si l’impact est léger, une injection de résine est parfois possible, mais rares sont les spécialistes qui acceptent de prendre le risque sur un toit panoramique en raison de la fragilité structurelle de ces surfaces.
Pourquoi votre contrat pourrait être obsolète
Le marché automobile a évolué beaucoup plus vite que les clauses standard des contrats d’assurance. Il y a dix ans, le toit panoramique était une option rare, réservée aux modèles haut de gamme. Aujourd’hui, il est devenu un standard sur presque tous les SUV de milieu de gamme, de série ou via des packs « finition ».
Avant de prendre la route pour vos prochaines vacances, ou même pour un trajet quotidien, il est impératif de relire les conditions générales de votre assurance. Cherchez spécifiquement la définition du « bris de glace ». Si le terme « toit ouvrant » ou « toit panoramique » n’est pas explicitement mentionné comme étant couvert, vous êtes en zone de risque.
Certains assureurs proposent désormais des extensions de garanties spécifiques, mais elles sont souvent oubliées lors de la souscription initiale. Pourtant, le surcoût annuel, souvent négligeable, permet d’éviter une déconvenue monumentale le jour où une chute de branche ou un gravillon malveillant vient rompre la quiétude de votre habitacle.
Les risques cachés des réparations « low-cost »
Face au coût important d’un remplacement chez le constructeur, la tentation est grande de se tourner vers des solutions de réparation alternatives. Cependant, avec un élément aussi imposant et exposé aux variations de température, la prudence est de mise. Un toit panoramique travaille énormément avec la torsion du châssis.
Une réparation mal effectuée ou l’utilisation d’un verre non conforme peuvent entraîner des infiltrations d’eau lors des épisodes pluvieux. Et avec les étés de plus en plus chauds que nous connaissons, les contraintes thermiques sur ces grandes surfaces vitrées sont extrêmes. Une colle de mauvaise qualité ou une pose approximative peut rapidement conduire à une fissure irréversible, voire à un éclatement du verre avec le temps.
La question qu’il faut se poser est simple : votre sécurité et la valeur marchande de votre véhicule valent-elles l’économie réalisée sur un changement de pare-brise panoramique ? La réponse est presque toujours négative, surtout si vous envisagez de revendre votre SUV dans les prochaines années.
Comment anticiper l’imprévisible
Le bris de glace sur un toit panoramique survient rarement par chance, mais il peut être géré avec méthode. La première étape est la transparence avec votre assureur. Lors de votre prochain renouvellement, posez la question directe : « Si mon toit panoramique se brise, quel est le montant de ma franchise et quel est le plafond de prise en charge ? »
Si la réponse est évasive, considérez cela comme un signal d’alerte. Il est alors préférable de comparer d’autres offres incluant une garantie « dommages tous accidents » ou une extension spécifique « éléments vitrés étendus ». C’est une protection simple qui transforme une situation de stress intense en une simple formalité administrative.
En attendant le prochain contrôle technique ou la prochaine révision, examinez régulièrement votre toit lors du lavage de votre véhicule. Un petit éclat peut passer inaperçu, caché par la poussière ou l’ombre. Agir précocement, c’est souvent éviter le remplacement complet de la vitre, ce qui reste, malgré tout, la meilleure façon de protéger votre budget tout en conservant l’esthétique de votre SUV.
Quel sera le prochain équipement technologique dont le coût de réparation viendra surprendre les automobilistes après les projecteurs Matrix LED et les toits panoramiques ? La course à la complexité des constructeurs ne semble pas ralentir, et il est fort probable que nos contrats d’assurance doivent, encore une fois, faire peau neuve pour suivre la cadence technologique de nos autos.
- Pourquoi votre assurance auto refuse de payer si votre contrôle est périmé - 13/07/2026
- Comment savoir quand faire la vidange dune voiture : lastuce du carnet dentretien numérique - 13/07/2026
- Combien de temps dure une vidange voiture : ce qui fait varier la durée de lintervention en atelier - 13/07/2026