
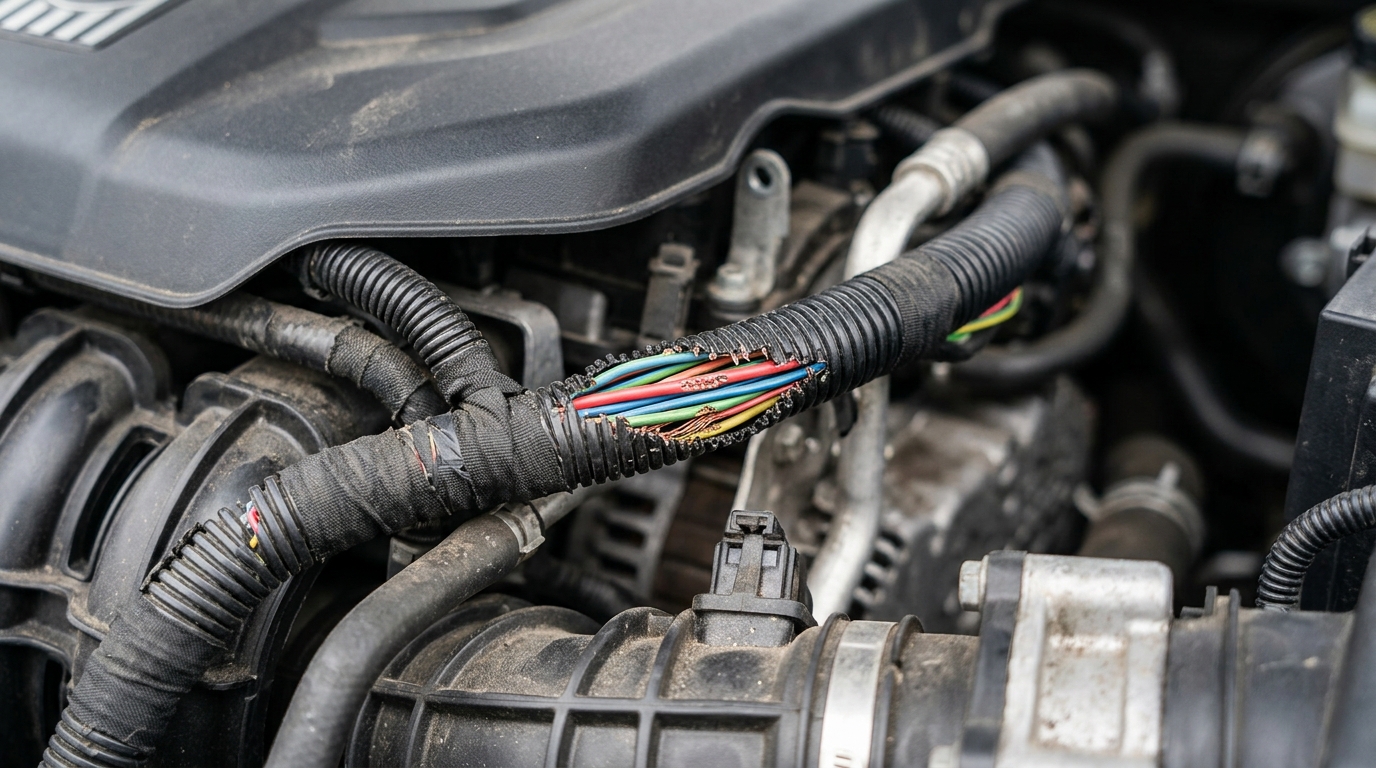
C’est une mésaventure qui coûte cher et qui, pourtant, est souvent découverte trop tard : vous tournez la clé, le tableau de bord s’illumine comme un sapin de Noël, et le moteur refuse de démarrer. Sous le capot, le diagnostic est sans appel. Des fils électriques sectionnés, des durites grignotées et des isolants en lambeaux témoignent du passage nocturne d’un rongeur, fouine ou martre, en quête de chaleur ou de confort.
Le choc est double. D’abord, le coût des réparations. Ensuite, la stupeur face à votre contrat d’assurance. Car contrairement à ce que beaucoup d’automobilistes pensent, la prise en charge de ces dégâts par votre assurance auto n’a rien d’automatique. Pire encore : dans la grande majorité des contrats « tous risques », cette intervention est tout simplement exclue. Voici pourquoi votre assureur refuse de vous accompagner quand la nature s’en prend à votre mécanique.
Le principe de l’aléa : pourquoi les assureurs font grise mine
Pour qu’un sinistre soit couvert, il doit remplir une condition fondamentale : son caractère imprévisible et accidentel. C’est là que le bât blesse. Pour les compagnies d’assurance, le comportement d’un animal sauvage, même s’il est soudain pour vous, relève d’un risque « environnemental » propre au stationnement prolongé et non d’un accident de la route au sens strict.
Si le vandalisme ou le vol sont largement couverts, les dommages causés par les animaux sont souvent rangés dans une catégorie grise. Les assureurs considèrent que le fait de garer son véhicule dans une zone à risque (proche d’un bois, d’un champ ou d’un jardin) constitue une forme de négligence ou, à tout le moins, un risque inhérent à l’usage normal de la voiture. Pourtant, cette interprétation est parfois contestée, surtout quand on sait que ces dégâts peuvent se produire au cœur même de zones urbaines denses.
Le détail qui change tout dans vos conditions générales
Prenez quelques instants pour relire les « exclusions de garanties » de votre contrat. Vous y trouverez presque systématiquement une liste de motifs pour lesquels l’assureur refuse d’indemniser. Il est fréquent d’y lire que les dommages causés par des « animaux domestiques ou sauvages » ne sont pas couverts.
Ce qui rend la pilule difficile à avaler, c’est que cette exclusion s’applique souvent même si vous disposez d’un contrat « tous risques ». On pourrait imaginer que la garantie « dommages tous accidents » couvre tout, mais c’est une erreur classique de compréhension. La garantie « tous risques » vous protège contre les impacts, les collisions et parfois le vandalisme, mais elle n’est pas une assurance « dommages universels ». Cette subtilité juridique est une barrière infranchissable pour votre porte-monnaie en cas d’intervention nécessaire sur le faisceau électrique de votre moteur.
Pourquoi votre voiture est devenue la cible privilégiée
Au-delà de la question de l’assurance, une question se pose : pourquoi les rongeurs s’acharnent-ils sur nos véhicules modernes ? La réponse tient en un mot : l’évolution des matériaux. Depuis quelques années, sous la pression des normes environnementales, les constructeurs utilisent des polymères biosourcés pour concevoir les gaines des câbles électriques.
Composés de dérivés d’amidon de maïs ou de soja, ces plastiques « écolos » se révèlent être une véritable friandise pour les fouines et les martres. À cela s’ajoute l’isolation phonique de plus en plus sophistiquée sous les capots, qui offre un abri douillet et surtout chauffé par le moteur après un trajet. Vous garer près de chez vous après une longue route devient donc, par pur concours de circonstances, une invitation à un banquet sous votre capot.
Les conséquences financières pour l’automobiliste
Le coût d’un tel sinistre est loin d’être anecdotique. Si le rongeur ne s’attaque qu’au matériau isolant, la note peut rester raisonnable. Mais lorsque le faisceau moteur est touché, les conséquences peuvent être dramatiques. Une perte de continuité électrique peut provoquer des erreurs système majeures sur les calculateurs, voire un court-circuit capable d’endommager des composants électroniques onéreux.
Dans bien des cas, la facture totale, incluant la main-d’œuvre spécialisée pour rechercher chaque fil sectionné dans les méandres du bloc moteur, peut grimper très rapidement. Sans prise en charge par votre assureur, c’est autant d’argent que vous ne pourrez pas allouer à l’entretien courant ou au carburant. C’est un coût imprévu qui, en ces temps de budget familial contraint, vient alourdir considérablement les dépenses de mobilité annuelle.
Comment anticiper ce risque ignoré par les contrats
Puisque l’assurance se dédouane, c’est à vous de prendre les devants. La prévention est, dans ce cas précis, votre seule véritable alliée. Il existe des dispositifs à ultrasons, souvent assez efficaces, qui éloignent les nuisibles en émettant des fréquences inaudibles pour l’homme mais insupportables pour les petits mammifères.
Une autre solution consiste à installer des dispositifs répulsifs physiques, comme des grilles de protection ou des sprays répulsifs à vaporiser régulièrement sur les durites. Si vous vivez à la campagne ou dans une zone riche en végétation, ces petites dépenses préventives valent largement le coût d’un passage en atelier spécialisé. Il est aussi conseillé de vérifier régulièrement l’état de votre moteur lors des contrôles périodiques des niveaux : plus tôt le grignotage est détecté, plus simples seront les réparations.
Vers une protection plus complète ?
Alors, faut-il espérer que les assureurs changent leur fusil d’épaule ? Pour l’instant, rien ne semble indiquer une évolution massive des conditions générales. Toutefois, certains contrats spécifiques, souvent proposés en option sous des intitulés comme « assistance étendue » ou « événements naturels », peuvent parfois inclure des clauses de tempérance ou des remboursements plafonnés en cas de dommages causés par des animaux.
Cela mérite une discussion directe avec votre conseiller. Ne vous contentez pas de vos garanties standard : posez la question précise des dommages causés par les rongeurs. Parfois, une petite option ajoutée pour quelques euros par mois peut vous épargner des centaines d’euros de réparations. À l’heure où les véhicules deviennent de véritables ordinateurs roulants, extrêmement sensibles à la moindre coupure de câble, ce risque va inévitablement croître. En attendant, gardez un œil attentif sous votre capot, surtout après une période d’immobilisation prolongée : les petits invités indésirables ne préviennent jamais de leur arrivée.
- Pourquoi votre assurance auto refuse de payer si votre contrôle est périmé - 13/07/2026
- Comment savoir quand faire la vidange dune voiture : lastuce du carnet dentretien numérique - 13/07/2026
- Combien de temps dure une vidange voiture : ce qui fait varier la durée de lintervention en atelier - 13/07/2026