
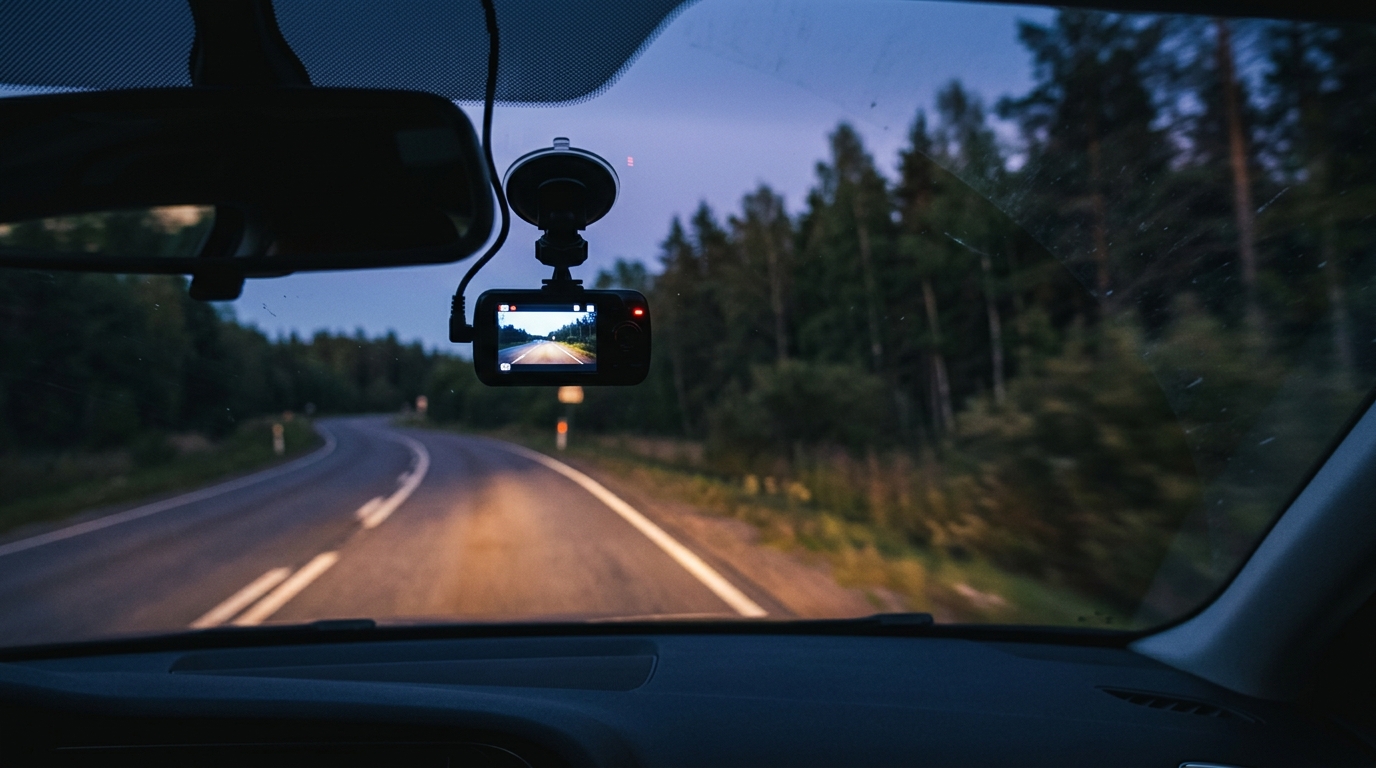
Il suffit d’une fraction de seconde. Une ombre traverse le faisceau de vos phares, un choc sourd, puis le silence, seulement troublé par le souffle court du moteur et une carrosserie enfoncée. En France, les collisions avec le grand gibier — sangliers, chevreuils ou cerfs — ne sont plus des cas isolés. Avec l’expansion des populations d’animaux sauvages, ces accidents sont devenus une source de stress majeur et de dépenses imprévues pour des milliers d’automobilistes.
Pourtant, contrairement à une idée reçue, l’impact avec un animal sauvage ne signifie pas forcément que vous devrez assumer seul le coût des réparations. Une subtilité contractuelle, souvent ignorée des assurés, peut tout changer.
Le piège classique : la confusion sur l’animal
La première erreur que font beaucoup de conducteurs est de traiter le choc avec un sanglier de la même manière qu’une collision avec un autre véhicule. Or, sur le plan juridique, si l’animal est considéré comme « sauvage » et qu’il n’appartient à personne, vous ne pouvez pas vous retourner contre un tiers responsable.
Si vous possédez une assurance au tiers simple, la réalité est brutale : les dommages causés à votre véhicule sont, dans la quasi-totalité des cas, à votre charge. C’est ici que beaucoup s’arrêtent, pensant avoir épuisé leurs recours. Pourtant, c’est exactement là que la situation devient intéressante pour ceux qui connaissent les rouages des contrats.
La nuance capitale du contrat « Tous Risques »
Si vous êtes assuré en « tous risques », la confusion s’installe souvent lors de la déclaration du sinistre. Certains automobilistes craignent qu’en déclarant un choc avec un animal, ils ne soient considérés comme responsables d’une « faute à la conduite », ce qui entraînerait un malus.
Il est crucial de comprendre que le choc avec un animal est généralement classé dans la catégorie des événements accidentels indemnisables. La garantie « dommages tous accidents » est activée, et dans la majorité des compagnies d’assurance, cet événement n’entraîne pas de malus. Vous payez simplement la franchise prévue au contrat. Mais attention, le montant de cette franchise peut varier du simple au double selon les options souscrites.
L’astuce méconnue : la garantie « gibier » spécifique
C’est ici que se joue la différence entre une réparation qui plombe votre budget et une prise en charge optimale. Certaines assurances proposent, en option, une garantie spécifique « Collision avec un animal sauvage ».
Pourquoi est-ce un détail stratégique ? Tout simplement parce que cette garantie permet souvent d’être remboursé sans appliquer la franchise habituelle, ou avec une franchise réduite. Si vous roulez souvent sur des routes secondaires à travers champs ou zones forestières, cette option est souvent bien moins coûteuse qu’une franchise « tous risques » standard. Si vous n’avez pas cette option, vérifiez immédiatement vos conditions générales : certaines garanties « bris de glace » ou « dommages corporels » annexes peuvent parfois être activées si l’accident a causé des dégâts collatéraux.
Que faire immédiatement après l’impact ?
La manière dont vous allez constituer votre dossier est déterminante pour le remboursement. Ne vous contentez pas de dire « j’ai percuté un sanglier ». Les experts en assurance sont formels : la preuve est reine.
Prenez systématiquement des photos de l’animal (si possible et sans danger sur la chaussée), des traces de poils ou de sang sur la carrosserie, et de l’environnement immédiat. Ces éléments servent à prouver que le choc provient bien d’un gibier et non d’une collision contre un arbre ou un rocher, ce qui pourrait induire une suspicion de fausse déclaration.
L’importance du constat de gendarmerie
Ne repartez jamais sans avoir appelé les autorités si les dégâts sont importants. Un constat de police ou de gendarmerie est un document qui apporte une force probante indiscutable à votre dossier. Il confirme que la collision est bien due à un événement extérieur indépendant de votre volonté, ce qui facilite grandement le travail du service indemnisation de votre assureur.
Pourquoi les délais sont vos pires ennemis
En matière d’assurance automobile, la réactivité est votre meilleure alliée. Si vous heurtez un sanglier en rentrant de vacances ou lors d’un déplacement professionnel, vous avez généralement cinq jours ouvrés pour déclarer le sinistre.
Cependant, le conseil des professionnels est de le faire dans les 48 heures. Pourquoi ? Parce que plus le temps passe, plus l’expertise du véhicule devient complexe. Un agent d’assurance vous dira souvent qu’un dossier « propre », documenté immédiatement avec les photos de l’impact et un rapport de police, traverse les services de remboursement beaucoup plus rapidement qu’un dossier flou transmis une semaine plus tard.
Vers une vigilance renforcée sur les routes françaises
Ce qu’il faut retenir, c’est que la prudence sur la route est votre première assurance. À l’approche des zones boisées, surtout à l’aube ou au crépuscule, réduire sa vitesse de quelques kilomètres par heure suffit parfois à éviter le choc ou à en limiter les conséquences.
Le secteur des assurances observe, depuis quelques années, une augmentation sensible du coût moyen des réparations liées aux chocs avec le gibier. Les capteurs, les radars de distance et les optiques complexes dissimulés dans les pare-chocs des voitures modernes rendent chaque choc avec un animal plus coûteux qu’auparavant.
Cela soulève une question d’actualité : face à cette tendance, les assureurs pourraient-ils bientôt durcir les conditions de prise en charge ou augmenter les franchises pour ce type de sinistre ? Rien n’est moins sûr, mais cette évolution technologique rend la vérification de vos garanties actuelles plus urgente qu’il n’y paraît. Avez-vous réellement vérifié, lors de votre dernier renouvellement de contrat, si vous étiez couvert pour ce genre d’imprévu sauvage ? La réponse pourrait bien vous éviter une très mauvaise surprise lors de votre prochain trajet sur les routes de France.
- Pourquoi votre assurance auto refuse de payer si votre contrôle est périmé - 13/07/2026
- Comment savoir quand faire la vidange dune voiture : lastuce du carnet dentretien numérique - 13/07/2026
- Combien de temps dure une vidange voiture : ce qui fait varier la durée de lintervention en atelier - 13/07/2026